港人退休三大福利解析,移居大灣區安老,這些權益千萬別錯過
2026-10-10
隨住大灣區跨境安老愈趨普及,愈來愈多香港長者選擇到中山養老。這裡生活環境舒適,居住成本亦相對親民,但好多老友記心中都有一個疑問:移居內地養老,香港各項退休保障還可以繼續領嗎?
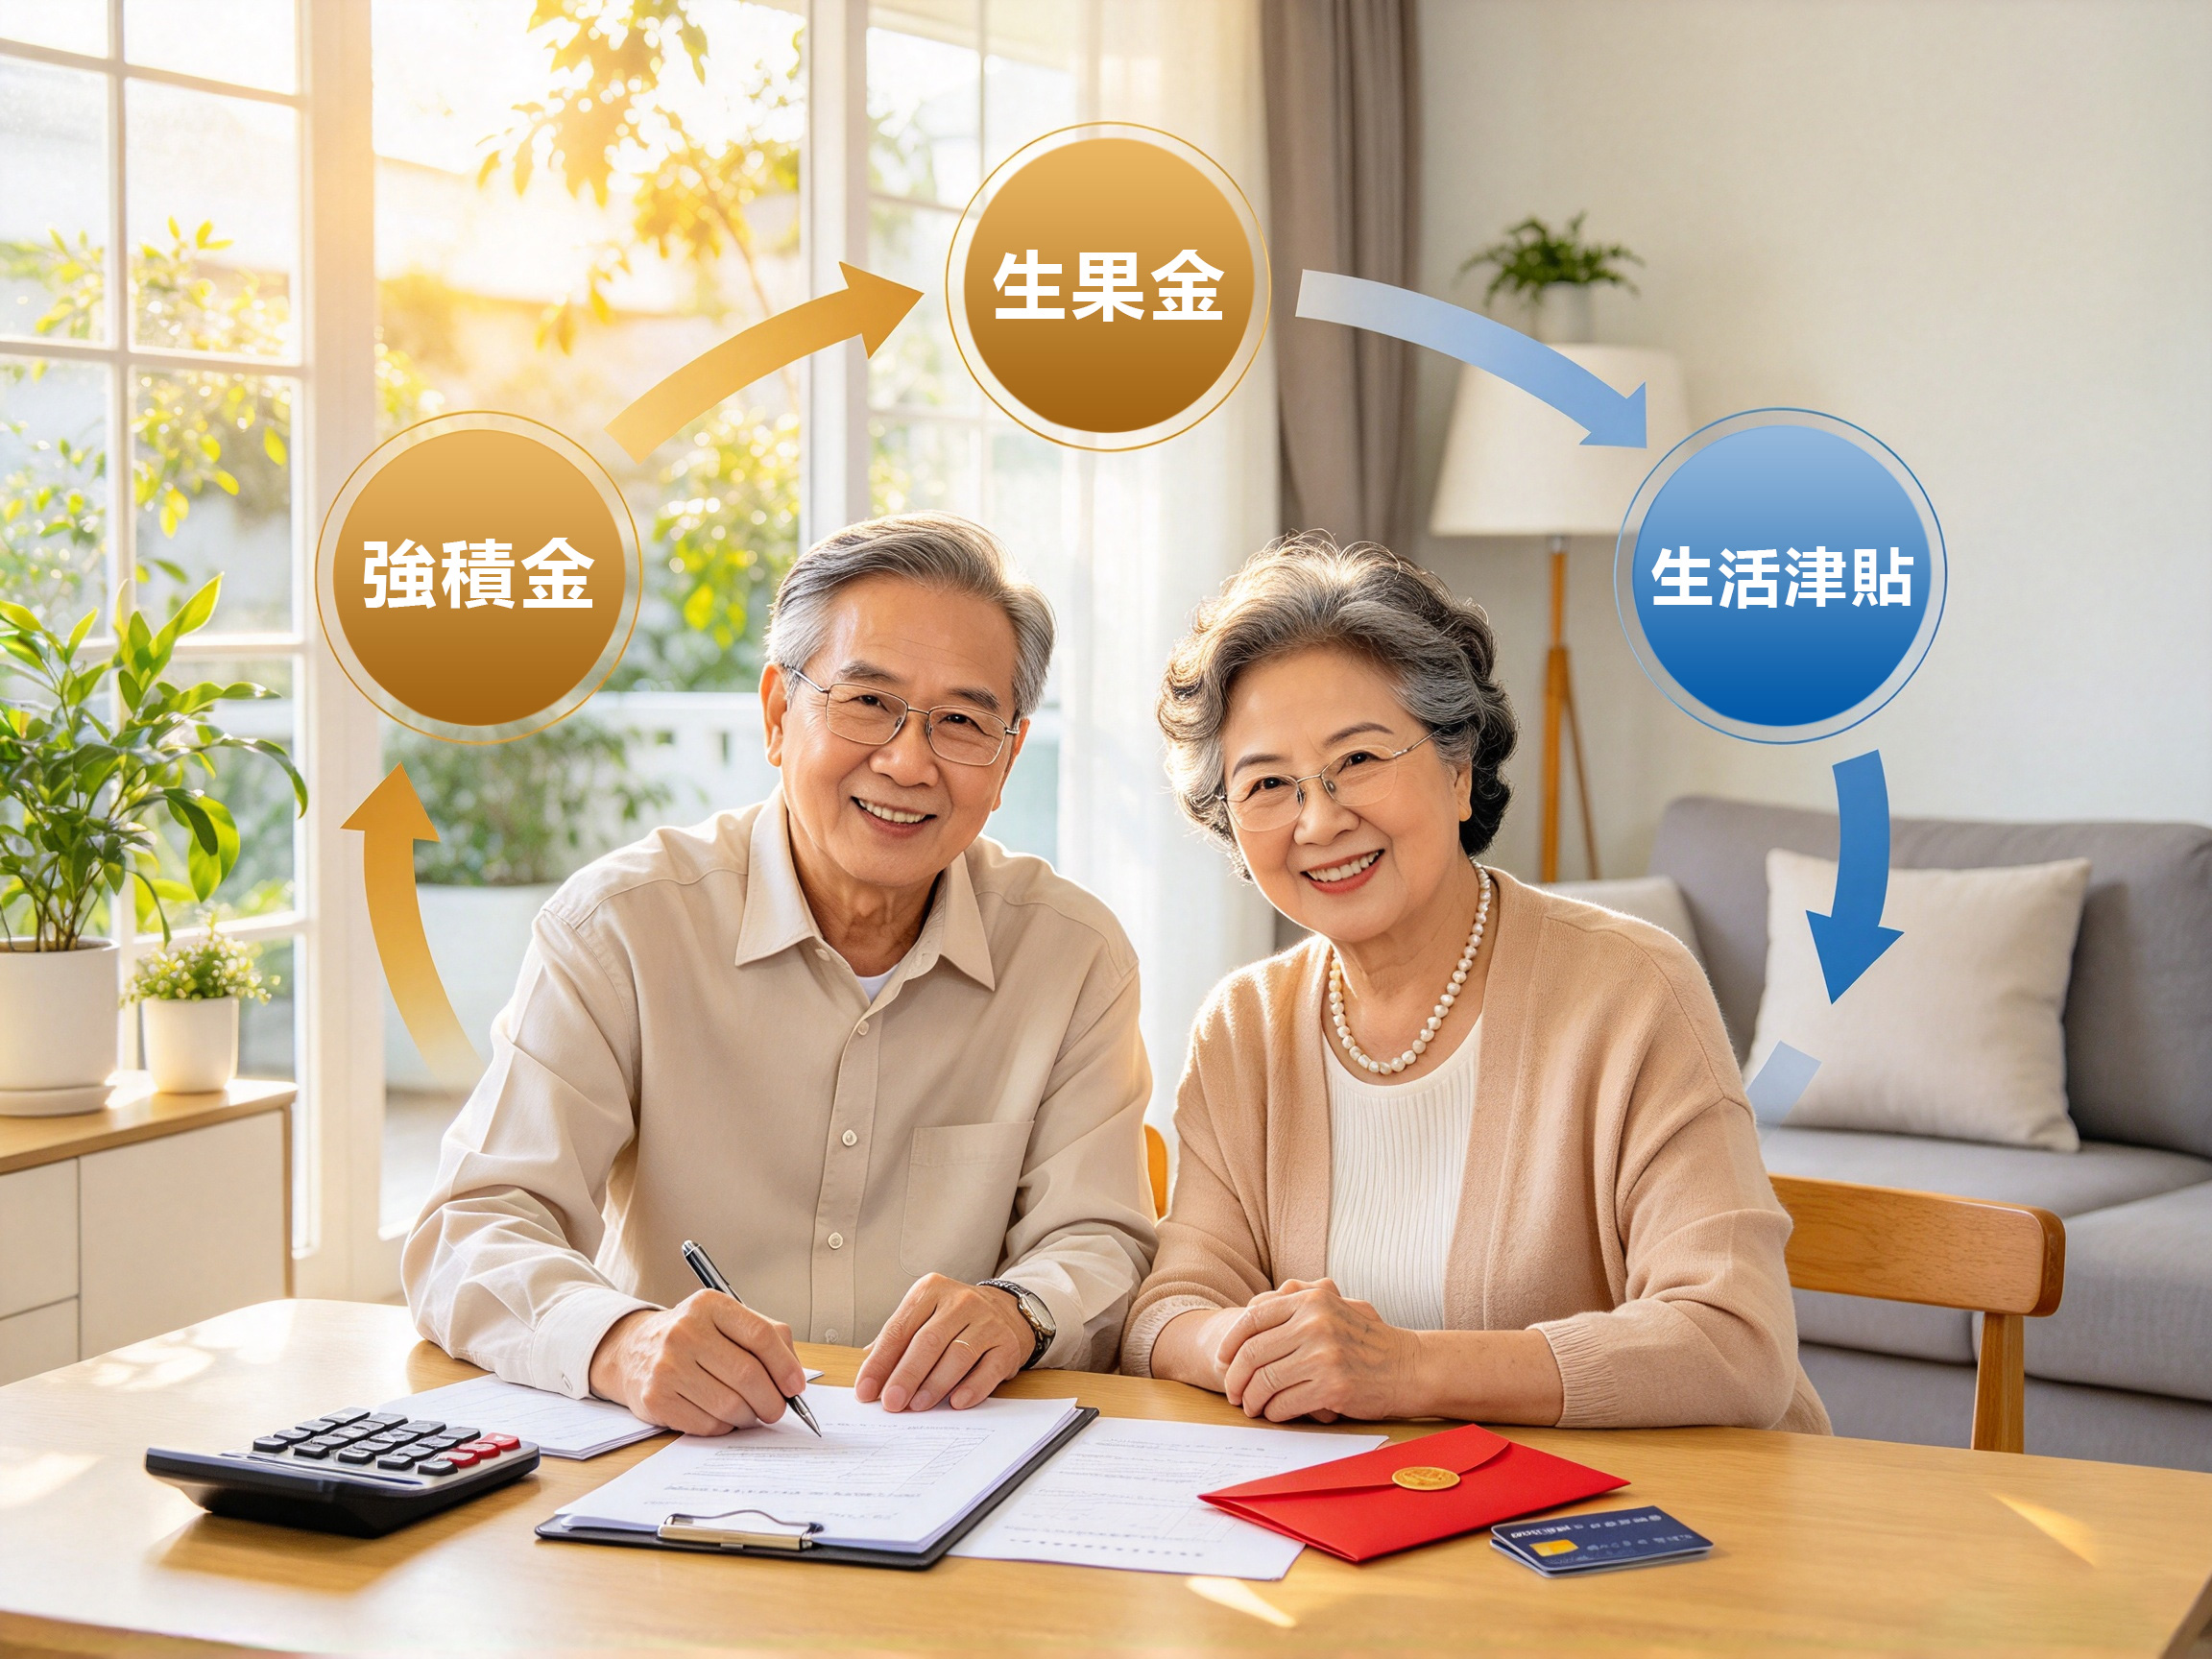
港人退休現金流,主要來自三大部份:年輕工作時累積下來的強積金、滿70歲就可以申請的高齡津貼(俗稱生果金),以及專為經濟有需要長者設立的長者生活津貼,以下逐一拆解,建議收藏備查。
一、強積金(MPF):自己累積的退休本金
強積金是在職人士長期累積的退休儲備。
適用對象:18 65歲在職僱員及自雇人士,僱主同僱員各自按入息的5%作供款。
供款規則:
1. 每月入息高於30,000港元,僱主、僱員雙方每月強制供款上限各1,500港元。
2. 月入低於7,100港元,僱員無需供款,但僱主仍然要繳付5%供款。
正常提取:年滿65歲,可以選擇一次性提取、分期提取,亦可以繼續留在帳戶滾存投資。
可提早提取特殊情況:
1. 年滿60歲提早退休,已經停止所有受僱、自僱工作
2. 永久性離開香港
3. 完全喪失行為能力
4. 患上末期疾病
5. 只有單一帳戶,帳戶結餘不超過5,000港元
參考例子:月薪20,000港元,假設每年回報3%,持續供款30年,強積金大約可累積103萬港元。
二、生果金(高齡津貼):70歲起,無需資產入息審查
生果金屬於敬老津貼,最大特點是不用審查經濟狀況。
每月金額:1,675港元(由2026年2月1日起生效)。
申請資格:年滿70歲或以上香港居民。
居港要求:成為香港居民滿7年,申請前連續居港最少1年,需要符合居港相關規定。
三、長者生活津貼:65歲起、須審查、金額較高
這項津貼是幫助經濟有需要的長者,金額比生果金高,但要做入息及資產審查。
每月金額:4,345港元(由2026年2月1日起生效)。
年齡要求:65歲或以上香港居民。
審查門檻:
1. 單身長者:每月入息上限10,900港元,資產上限415,000港元。
2. 夫婦:每月入息上限16,680港元,資產上限630,000港元。
重要提醒:高齡津貼(俗稱生果金)與長者生活津貼僅可二選一,不得同時領取;亦不可與綜合社會保障援助(綜援)一併申請及領取。
四、容易忽略的重要細節
1. 額外津貼(雙糧):政府不時會為公共福利金合資格人士,發放額外一個月津貼,一般會自動轉入帳戶,無需額外申請。
2. 收款帳戶:各項津貼只接受個人名下銀行帳戶,聯名帳戶一般不受理。
3. 資料更新:要妥善保管離港紀錄;如果搬屋、更換電話號碼或者銀行帳戶,記得盡快通知社會福利署更新個人資料,避免影響出糧。
綜上所述,強積金、高齡津貼(生果金)、長者生活津貼分別代表個人退休累積儲備、社會敬老福利與經濟弱勢長者補助三種不同屬性的保障。建議長者可與家人共同梳理自身之年齡、居港資格、入息及資產條件,審慎評估,選取最適合自身狀況的福利方案。
不少香港長者選擇到大灣區開展跨境安老生活,辦理各項香港福利相關手續時,往往面對資訊繁雜、流程陌生的困境,耗費大量時間自行查詢奔波。信輝可協助辦理各類港人相關業務,並設有專屬政策福利諮詢點,針對跨境安老衍生的各項業務疑難,提供專業諮詢與協助服務。


 微信公眾號

